続:GX戦略は経済成長をもたらすか(その1)
機能不全が顕在化するEU-ETS
手塚 宏之
国際環境経済研究所主席研究員、JFEスチール 専門主監(地球環境)
前書き
筆者は2024年10月に5回シリーズで「GX戦略は経済成長をもたらすか」を本研究所に寄稿したi。その後、日本政府はGX推進法を成立させ、本年度からGX戦略の柱の一つである「成長に資するカーボンプライシング制度GX-ETS」を本格的に立ち上げている。一方でこの2年間にトランプ第2期政権が始動し、ロシア・ウクライナ紛争は継続、さらに今年に入ってから米国・イラン紛争によってホルムズ海峡が封鎖されるなど、エネルギーにまつわる国際情勢は不安定化しており、緊張が高まっている。そうした中で日本のGX戦略はいよいよ実行段階に入っているのだが、今一度このGX戦略、なかでも特に今年から始動し、来年から排出権の市場取引が開始されることになっているGX-ETSに焦点を当てて、あらためてその課題と運用上の問題について、「続:GX戦略は経済成長をもたらすか」と題して、4回シリーズで論考していくことにしたい。
改革を迫られているEU-ETS
さる7月17日、欧州委員会は、2040年までにEU域内の電化率を現行の23%から46%に引き上げ、化石燃料輸入費用を2,600億ユーロ節減するとともに、エネルギー価格の引き下げとエネルギー安全保障の向上を狙った「電化行動計画(案)」を発表した。また、それと同時に欧州排出権取引制度(EU-ETS)の詳細な見直し案も発表しているii。このETS見直し案では、2030年までに1000億ユーロ規模の「産業脱炭素化銀行」を新規に設立して、産業の脱炭素投資を支援するとともに、現行のEU-ETSで規定されている事業者のCO2排出枠漸減スピードを緩和し、また国際競争に晒されるエネルギー多消費産業への排出枠無償配布の廃止を、2034年から2038年まで4年間先送りすることが盛り込まれている。これは現行のETSが産業の実態を反映しておらず、脱炭素投資を進めるべき企業の国際競争力と経営体力を奪っているとの危機感を表してきた欧州域内産業の声にこたえる形で、欧州委員会が改正案として提案されたものである。
産業界からあがる悲鳴の声
2050年の脱炭素に向けて進められてきたEU-ETSであるが、その野心的な気候変動政策と、現実経済の間の衝突が次第に顕在化する中で、2022年から始まったウクライナ紛争と、2026年に勃発したホルムズ海峡封鎖によるエネルギー危機がいよいよ欧州産業の経営を圧迫し、産業界から悲鳴の声が上がっている。今般の欧州委員会の改正案発表に先立つ6月17日には、欧州鉄鋼産業の雄であるアルセロール・ミッタル・ヨーロッパ、ティッセン・クルップ・スチール、フェスト・アルピネの3社の最高経営責任者・会長が連名で、EU-ETS制度の早急な見直しを求める共同声明文を公開したiii 。この3社の粗鋼生産量を合計するとヨーロッパ域内鉄鋼生産の約6割を占めており、実質的に欧州鉄鋼業の立場を代表した声明とみなすことができる。
声明では冒頭で、EU-ETSの緊急かつ現実的な改革なしに現行の気候変動政策を続けると、欧州の産業基盤が破壊される懸念があると厳しい警告を発した上で、3社はいずれも脱炭素化にコミットしているものの、欧州の(気候変動)政策体系は、鉄鋼生産プロセスの転換を妨害するのではなく、それを実行可能とするものでなければならないと強調している。
その背景にあるのは、今年から始まった排出枠の無償配賦量の段階的削減を規定している、現行のEU-ETSへの懸念である。EU-ETSでは今年2026年から、鉄鋼などの多排出で、かつ国際競争にさらされている産業に対して、従来はベンチマーク水準に基づき必要十分な量が手当されてきた排出枠の無償配賦(つまり炭素価格を払わずにベンチマーク水準の排出権を無償でもらえる)の比率が段階的に縮小され、2026年には97.5%にカットされるので、必要排出枠の2.5%分を有償調達して炭素価格を負担しなければならなくなる。以後、無償枠の比率が加速度的に減らされていき、8年後の2034年には無償配賦がゼロとなって、企業が生産を維持するためには、それに必要な排出枠を全量、市場からオークションで購入しなければならなくなる。この段階的な無償配賦のカットは、現状では現実的・経済的な削減手段がない鉄鋼業にとって、コスト負担の賦課を意味しており、それに耐えられなければ生産の縮小を余儀なくされる。ただでさえ世界的な過剰鉄鋼生産能力による競争激化と、ウクライナ、イランの国際紛争によるエネルギーコスト高騰によって収益力を落とした欧州産業にとって、これは到底耐えられない負担になる。さらにそれだけでなく、将来革新的な削減技術が実用化された暁には普及が期待される脱炭素製鉄技術への、プロセス転換を進めるための経営体力をも奪うものになるというのが、今回の3社による声明の主張である。
EU-ETSの無償配賦カットは時期尚早
声明によるとEU-ETSは、欧州の電力部門の49%排出削減(2005~2023年)には貢献したものの(註:その結果EU域内電力料金の上昇を招いた)、エネルギー多消費である鉄鋼のような産業に対しては、実行可能な排出削減の道筋を提供できていないという。経済的な脱炭素化を可能とする鍵となる要因、例えば競争力ある電力価格、手ごろな価格のグリーン水素、炭素価格補償制度(CCfD)、CCSインフラ、低炭素鉄の先行市場創出はいずれも未熟であり、大規模な整備と潤沢な供給が全く見込めていないと批判している。
こうした状況下で、現行のETSの規定に従って無償配賦の縮小を始めると、EU域内の鉄鋼生産コストは2030年代上旬までに50%も上昇してしまい、海外で同様の炭素価格負担を課されずに生産される鋼材や、それを使った自動車などの鋼材利用製品の輸入に対して、欧州の産品が価格競争力を失う懸念がある。一方でEUから輸出される製品についても、域内製の鋼材がETSで負担する炭素価格のリベートがなければ、輸出競争力も喪失する懸念がある。つまり現行規定に従ってETS対応コストの上昇に直面すれば、欧州鉄鋼産業だけでなく、(自動車産業など)そのバリューチェーン全体に甚大な影響をもたらすことになると、本声明は警笛をならしている。
声明を発表したこの3社の試算によると、今後ETSの改革がなければEUは域内の鉄鋼集約度の高い製造業(註:鋼材のみならずそれを使った自動車や機械製品を指している)の生産は30~40%も縮小し、関連雇用もバリューチェーン全体で最大500万人も失われることになるという。これでは「欧州域内の製造業をGDPの内の20%にまで引き上げ、厳しさを増す国際競争の中で欧州の経済的なレジリエンスを高める」ことを目指して、先に欧州委員会が提案した産業加速法案(IAA)の政策目標と真逆の結果をもたらすことになってしまうと強く警告している。
求められるEU-ETSの改善点
声明の3社はともに、欧州の気候目標自体は支持し、脱炭素を希求していると断った上で、その実現にはETS制度を産業の移行(Transformation)の実情を反映して適合させる必要があるとし、以下の点を共同で要請している:
- ▶
- ETSコスト上昇の一時停止:経済的に実現可能な脱炭素化を実現する主要な要因が揃うまで、現状のコスト水準を維持すること(註:フェスト・アルピネ社のアイベンシュタイナーCEOは「無償配賦の縮小は移行段階に必要な経営資源を奪っている」と明言している)。
- ▶
- ファーストムーバー(先行者)を支援:早期脱炭素化を確信をもって進められるような枠組みを整備:ETSからの政府収入を産業脱炭素化に充てて、トランジションを加速するための財源を確保すること。
- ▶
- 輸入・輸出に対するバランスの取れたアプローチ:現状システムがもたらす意図せざる結末に対して対処すること。
この観点から見ると、今年から導入されたCBAM(輸入品にEUと同等の炭素価格を課す炭素国境調整措置)と、去る6月末に決定されたEUの輸入鋼材の関税割り当て制度は、いずれも公平な競争環境確保にむけての重要な一歩ではあるが、ETS改革こそがEUが脱炭素と強力な産業基盤の維持を両立させるパズルの「最後のピース」になるとこの声明は強調している。
トランジションの実態を反映していないETS
排出削減のための有効な技術も、それを経済的に実装していく周辺環境も依然整っていない鉄鋼のような多排出産業にとっては、炭素価格によるコスト負担を今から直ちに課し始めて、それを段階的に強化していき、8年後の2034年にフルコストを課すという現行のEU-ETSのスケジュールは、長期を要する産業のトランジションの実態を全く反映しておらず、かえって研究開発やプロセス転換に投じるべき経営資源を奪う結果を招くだけだ、というのが声明を発表した3社の本音だろう。鉄鋼に限らず化学・セメント・アルミその他多くの多排出素材産業では、経済的に量産可能な脱炭素プロセスを確立した産業セクターは未だ存在していないのが実態である。実用的な解決策もない中で、高い目標をトップダウンで掲げて拙速に削減義務を課し、達成できなければペナルティを課金すというEU-ETSのネガティブ・インセンティブの仕組みは、かえって企業を疲弊させ、域内産業の衰退とEUの脱工業化(産業の海外移転)を招くことになる。
今回提案された欧州委員会によるETS改正案
では7月に発表された今回の欧州委員会のETS改正案は、こうした産業界の願いを聞き入れたものになっているのだろうか。ETS改正案については、既存の規定の改定箇所を逐一記載する形で膨大な資料が公表されているので全貌を読み解くのはなかなか困難なのであるが、排出枠の無償配賦縮減スピードの緩和と先送りについては、図1に示すような提案となっている。
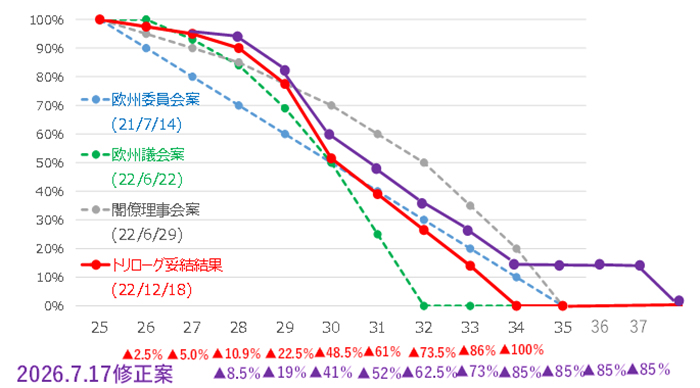
図1.EU-ETSの無償配賦縮減パスの交渉経緯
この図で赤い線が、2022年末に欧州委員会、欧州議会、欧州閣僚理事会の3者調整(トリローグ)で最終合意された現行ETSの無償配賦削減スケジュールであり、2026年の2.5%削減に始まり2034年の100%削減=無償配賦ゼロまで、最初3年間は漸進的に、2029年以降は加速的に削減していくパスを示している。ちなみに当初2021年7月に欧州委員会が提案した2035年ゼロに向けて直線的に減らしていく青いパスに対して、緑の党のような環境推進派勢力の強い欧州議会は、緑の線に示すより急峻な削減で早期にゼロに至る案を示し、一方、国内産業や雇用に配慮が必要な域内各国の首脳から構成された閣僚理事会案は、当面無償配賦を緩やかに減らす「上に凸」な灰色のパスで2035年に無償配賦をゼロとすることを提案していた。この3者の間で協議を行った結果、上に凸ながらゼロに到達する時期を2034年に前倒しするという赤いパスの現行規定で22年末に政治的に妥協したという興味深い経緯がある。そして図1の紫のパスが今回の欧州委員会の改正案である。そこでは、既に始まってしまった直近の2年間(2026~7年)は手を付けず、2028年から無償枠の削減量を約2割ずつ緩和し、さらに2034年にゼロにするのではなく15%分の無償配賦を残して、それを2038年まで4年間継続した上で、最終的に無償配賦をゼロにする期限を2038年まで4年後ろ倒しにするという、現状より緩いパスが提案されている。
これは先に紹介した鉄鋼産業の声明文にある、3つの要求のうちの初めの「ETSコストの上昇を一時停止してほしい」という要求を、部分的に飲んだものと見ることができる。また「ファーストムーバーを支援する枠組み」が必要である、との要求に対しては、産業脱炭素化銀行を設立し、1000億ユーロの新規資金による産業支援の強化を行って対応する(その詳細は明らかになっていない)ということのようである。最後の「輸出入に対するバランスの取れたアプローチ」については、今回の改正案の中では、今年から本格運用が始まった「CBAMの有効性を高めていく」ということしか触れられていない。
この改正案について欧州鉄鋼連盟(Eurofer)は、案が公表された7月17日に早速、「欧州の鉄鋼が安価な水素と脱炭素電源なしに2033年までに脱炭素化すると信じるのはおとぎ話(Fantasy)だ」という声明を発表し、無償配賦の削減パスの「緩和」について、「29~30年の無償枠削減量が大きく変わってはおらず、投資の不確実性を解消するものではなく、またCBAMは輸入品に対する炭素価格調整であってEUからの輸出品に対する対策が含まれていない」との不満を示すコメントを出している。
今後この欧州委員会によるETS改正案は、欧州議会、欧州閣僚理事会との協議・交渉という政治プロセスを経て、年末までに最終版としてまとまる予定になっているが、既に産業界が強く懸念を示していることからも、原案通りに決着するかどうかについては予断を許さない状況とみておくべきだろう。
以上、本稿では野心的な目標を掲げるEUの気候変動対策の主軸として、2005年から導入さて以来20年余り運用の歴史を持つEU-ETS制度が、産業の現実と齟齬をきたしはじめて、機能不全に陥っており、それを訴える産業界の悲痛な声を受けて制度修正を模索している現状について紹介してきた。それでは、日本で本年度から本格的な制度が運用開始となった日本のGX-ETSの場合はどうなのだろうか。
政府がGX戦略で掲げるように「環境と経済の好循環」をもたらし、「経済成長に資するカーボンプライシング制度」としてはたして機能するのだろうか。その現状と課題について、以下本稿シリーズでは複数回にわたって論考していく。
脚注
- i
- https://ieei.or.jp/2024/10/tezuka_20241007/
- ii
- https://ec.europa.eu/commission/presscorner/detail/en/ip_26_1596
- iii
- https://corporate.arcelormittal.com/media/news/non-regulatory-news/arcelormittal-thyssenkrupp-steel-and-voestalpine-call-for-pragmatic-ets-reform-to-secure-the-competitiveness-of-european-steelmaking-and-help-to-accelerate-decarbonisation
※本原稿は、(その2~4)編まで連載致します。