CO2フリー燃料、水素キャリアとしてのアンモニアの可能性(その15)
―水素、アンモニアの導入は、今後どのように進んでいくか―
塩沢 文朗
国際環境経済研究所主席研究員、元内閣府戦略的イノベーション創造プログラム(SIP)「エネルギーキャリア」サブ・プログラムディレクター
(「一般財団法人 金属系材料研究開発センター JRCM NEWS No.465」より転載)
この記事は、一般財団法人 金属系材料研究開発センター(JRCM)のJRCM NEWS No.465からの転載記事です。これまで本サイトで14回にわたり書いてきた「CO2フリー燃料、水素エネルギーキャリアとしてのアンモニアの可能性」の続編(第15回)としてご紹介するのが適当ではないかと考え、JRCMのご諒解を得て転載させていただきます(転載に当たり、文章を一部変更しています)。
約2年前の連載第14回で、「アンモニア、水素の導入がいよいよ動き出した」と題する記事を書いた。しかし、その後の世界の政治経済情勢の不安定化、エネルギー需給の混乱、そしてそれらに伴って起きた諸コストの高騰は、米国のトランプ政権による気候変動対策の後退もあって脱炭素化投資のリスクを高め、その進捗にブレーキをかけている。水素、アンモニアの導入に係る投資もその例外ではなく、世界各地で一時期、雨後の筍のように出てきた開発、導入プロジェクトの多くが、停滞や中止に追い込まれている。日本でも、供給元として期待した海外プロジェクトの停滞や、導入計画自体の採算見通しの悪化によって、実施が見送られたり、一時的にストップしたりしているものが出ている。
しかし、そうしたなかでも周到に計画され、開発が進められてきたプロジェクトは、一部に進捗の遅延は見られるものの進展しており、水素、アンモニア導入に向けた動きには底堅いものがあると私は見ている。私がそのように考える理由は、以下に記すように脱炭素化には水素、アンモニアが不可欠と考えるからである。そして、日本の地理的環境から、なかでもアンモニアが重要な役割を担うことになるだろう。本稿ではその理由を記す。
1.日本の脱炭素化に不可欠な水素、アンモニア
現在、日本はエネルギー源の約80%を化石エネルギーに依存している。エネルギー起源のCO2の排出を削減するには、エネルギー源を脱炭素エネルギーに転換していかなければならない*1が、その転換は、エネルギーの消費ニーズに合った方法で進めていく必要がある。エネルギーの消費用途によって使えるエネルギーの種類は異なるからだ。
日本のエネルギー最終消費の形態を見ると、「電気」としての消費が28%、それ以外の形態、すなわち「燃料、熱及び原料」としての消費が72%となっている*2。
このうち、「電気」の消費からCO2は排出されないが、化石エネルギーによる発電からはCO2が排出される。現在、日本は電源の68%を化石エネルギーに依存している(2024年度)ため、発電部門は日本における最大のCO2排出源となっている。しかし、電気として消費されているエネルギーの脱炭素化は、(必ずしも容易とは言えないものの)方法論としては、電源を再生可能エネルギー(再エネ)や原子力エネルギー等に変えることで進めることができる。
他方、「燃料、熱及び原料」として消費されているエネルギーのほとんどは化石エネルギーであり、その消費からCO2が排出されているため、脱炭素エネルギーへの転換を図る必要があるが、それは方法論としても簡単ではない。なお、ここで「原料としてのエネルギー消費」とは、鉄鋼、石油化学製品の原料としてそれぞれ使用されている原料炭、ナフサ等の化石エネルギー資源のことで、その消費はCO2の排出源、あるいは廃棄の際にCO2の排出につながる炭化水素製品となる。
「燃料、熱及び原料」として消費されているエネルギーの部門別の消費内訳は、産業部門45%、業務・家庭部門20%、運輸部門30%となっている。このうち、業務・家庭部門や運輸部門で消費されているものは、電化によって脱炭素化することが可能である。例えば、暖房や調理用のエネルギーを電気に変え、自動車を電動化するといった方法だ(但し、これによる電力消費の増加は、脱炭素電源で賄う必要がある)。一方、最大の消費割合を占める産業部門で燃料、熱として消費されているエネルギーを電気に変えることは容易でない。製造プロセスの熱源として使用されている燃料の一部は、電気ヒーターやヒートポンプによる廃熱の利用で置き換えることが可能だが、高温や大量の熱を必要とするプロセスの熱源を電気に変えることは技術的にも難しい。こうした分野では引き続き燃料が必要で、この脱炭素化には、CO2を排出しない脱炭素燃料、すなわち水素やアンモニアが必要になる。
また、原料炭やナフサ等に由来するCO2の排出を削減するためには、水素が必要となる。製銑工程の高炉で、原料炭に代わって熱源と還元剤という2つの役割を担うことのできるCO2フリーの物質は水素である*3。ナフサから製造されるプラスチック等の炭化水素製品の廃棄、焼却によって生成するCO2を環境中に排出することなく石油化学製品の原料として再利用するためには、化学的に活性の低いCO2をより活性の高い、メタノール等に変換する必要があるが、このためには、CO2に電子を供与する物質(電子供与体)として水素が必要となる*4。
水素、アンモニアは電源の脱炭素化の手段としても重要な役割を果たす。発電部門の脱炭素化のために、今後、再エネ電源の導入が一層進む見込みだが、電源構成の中で再エネ電力の割合が高まるにつれて、発電量と需要量のバランスを保つための調整電源を確保する必要性が高まる。太陽光、風力等の再エネ電力は天候に左右され、発電量の変動が大きいからだ。短時間のバランス確保には蓄電池が使えるが、再エネ発電に不利な天気や風況が数時間単位で続くような場合、この調整の役割を担うのは主として火力発電であり、水素、アンモニアはそのための重要な脱炭素燃料となる*5。また、現在、電源の主力を担っている石炭やLNG火力発電*6から脱炭素電源を主力とする電源構成への転換に至るまでの過程では、火力発電への水素やアンモニアの導入が、CO2排出を削減する数少ない現実的手段となる*7。
2.水素キャリアとしても重要なアンモニア
このように水素とアンモニアは、日本のエネルギーシステムの脱炭素化にとって不可欠な役割を担う。しかし、国内では安価な水素、アンモニアを大量に入手できないので、資源に恵まれた海外から運んでこなければならない。日本は四方を海に囲まれているので、船舶による大量輸送が必要となるが、水素は体積当たりのエネルギー密度が非常に小さいので、液化してエネルギー密度を高めなければならない。しかし、そのためには、▲253℃といった極低温に冷却して取り扱う必要がある等、水素の物性に起因する制約があることから、水素を大量に船舶輸送、貯蔵することは容易でない。液化水素の輸送、貯蔵に要する技術や設備機器は、未だ開発実証段階にあり、そのコストも高い【図1】。
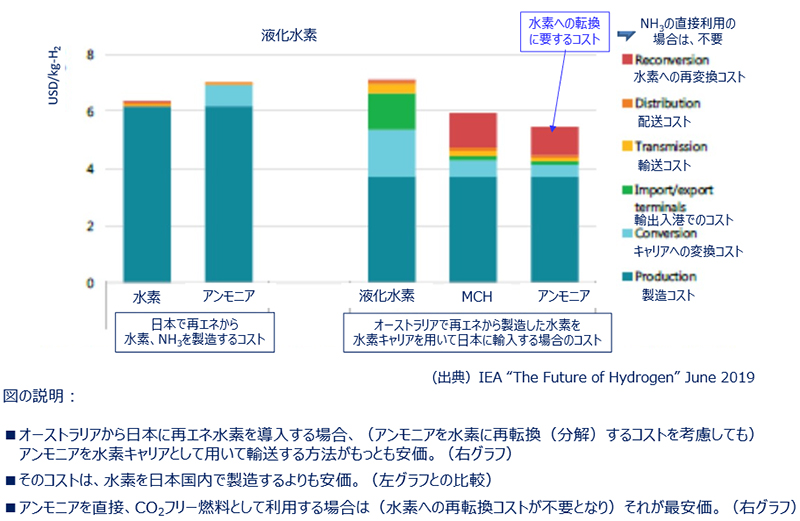
【図1】オーストラリアで生産された再エネ水素/アンモニアの日本着コスト(2030年の予想値)
(水素キャリア別輸送コストの比較:IEAの分析結果)
他方、アンモニアは体積当たりのエネルギー密度が水素に比して大きく、その大量輸送技術もすでに実用化されている*8。こうしたことから、アンモニアは脱炭素燃料としてだけではなく、水素を必要とする用途向けの水素の運搬媒体(水素キャリア)としても重要な役割を担う。アンモニアを水素キャリアとして用いる場合には、アンモニアを水素に再変換する必要があるが、そのための手間とコストをかけても、アンモニアをキャリアとして輸送する水素のコスト競争力が、他のキャリアを用いる場合に比して遜色がない【図1】(あるいは、むしろ安価になる)こともあって、水素を長距離を輸送する場合には、アンモニアがキャリアとして利用されるとIEAは予測している【図2】。
それでは、水素、アンモニアの導入は、今後どのように進んでいくのだろうか。
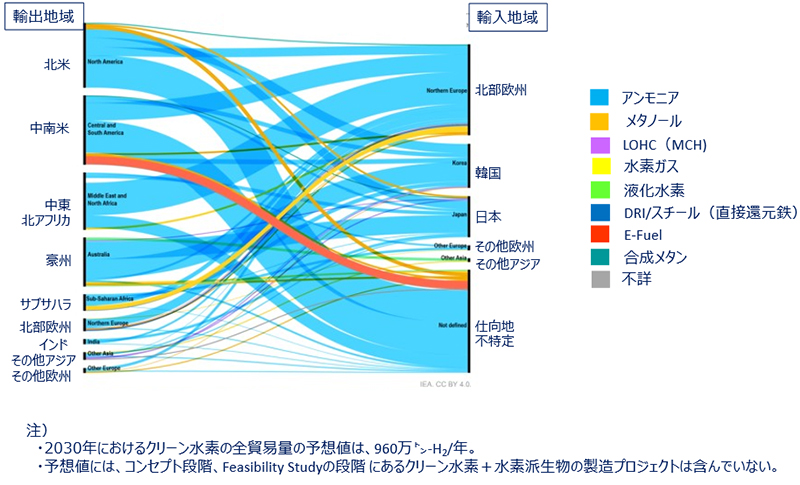
【図2】2030年におけるクリーン水素の水素キャリア別の予想貿易量・パターン
(出典)”Global Hydrogen Review 2025″(IEA, October 2025)
3.今後の展望
現在、諸物価の高騰等によって、クリーン(=グリーン+ブルー)水素/アンモニアの価格が高止まりしている。しかし現在の価格水準は、天然ガスを原料とするブルーアンモニアの推定製造コストから見ると、いささか高すぎる水準にある*9。また、最近、豊富な再エネ資源を有するインドや中東諸国などから、安価なグリーン水素/アンモニアが市場に参入してきており、ブルー水素/アンモニアとの価格差が狭まっている。
水素、アンモニアの需要側では、導入促進に向けた政府の支援が始まり、長期、安定的な需要が生まれている。日本では水素、アンモニア等の脱炭素電源の導入を支援するための長期脱炭素電源オークションの約定が開始されたほか(2023年度)、「水素社会推進法」に基づく値差支援 の対象の認定(2025年)、拠点整備支援 の対象の認定(2026年)といった政府の支援策が動き出している。これらの支援は、いずれも長期にわたるものであり*10、クリーン水素/アンモニアの安定的な市場の形成を促すと考えられる。
さらに今年度からは、CO2の排出量取引制度を始めとするCarbon Pricingの導入が始まり、CO2の排出にコストがかかるようになる。この排出量取引制度は、2030年度までは政府が人為的に上限/下限価格を設定するため、CO2の排出枠の上限価格はCO2排出量1トンあたり5,400円程度*11に抑制されるため、その影響は限定的なものに留まると考えられるが、2030年以降はEUのCBAM(炭素国境調整措置)*12等、諸外国におけるCarbon Pricingの本格化の影響もあって、CO2の排出枠の価格水準はIEAなどが予想する130 $/t-CO2(2030年)、250 $/ton-CO2(2050年)といった国際的な価格水準の影響を受け、上昇していくと予想される。これによって水素、アンモニア等の脱炭素燃料の競争力が高まっていくだろう。
以上のような要因と、前半で述べた水素、アンモニアが脱炭素化で担う役割を合わせ考えると、今後、水素、アンモニア(特に日本においてはアンモニア)の導入は、着実に進んでいくと考えられる。
脚注
- *1
- CO2の排出を削減する方策としては、CCS(CO2の地下貯留)によって化石エネルギーの消費から排出されるCO2を除去するという方法もあり得るが、除去できるCO2の量は限られる。
- *2
- 2024年度総合エネルギー統計簡易表から算出。
- *3
- 日本鉄鋼連盟によると、これには年間約700万トンの水素が必要と試算されている。
- *4
- 日本化学工業協会によると、これには年間約700万トンの水素が必要と試算されている。
- *5
- 電源に占める再エネ比率が70%程度に拡大した場合、調整電源の役割を担う火力発電で必要となる脱炭素燃料の量は、水素で約十数万トン、アンモニアで約百万トンの規模になると推定される。
- *6
- 現在、石炭火力とLNG(液化天然ガス)火力は、電源の68%を占めている。
- *7
- 石炭火力からのCO2排出量の削減手段として、石炭と水素の混焼は燃焼速度が大きく異なることから困難であり、石炭の燃焼速度に近いアンモニアの混焼がその手段となる。ガス火力からのCO2排出削減には、水素、アンモニアともに用いることが可能である。(調整電源ではなく)一般電源としての火力発電のCO2フリー化の手法としては、ガス火力発電設備での水素、アンモニアの専焼発電という方法もあり得る。
- *8
- アンモニアは世界で年間約2億トンが生産され、約2,000万トンが国際間で流通している。
- *9
- 天然ガスを原料とするアンモニアの製造効率は、この製法(Harber-Bosch法)の発明以来の100年間でほぼ理論効率の水準まで達しているので、原料天然ガスのコストが分かれば、その生産コストがほぼ推定できる状況にある。(その推定方法については、「水素,アンモニアの重要性と課題-『カーボンニュートラル目標』の実現に向けて-」、pp353-357,エネルギー・資源 Vol. 46 No.6(2025)を参照。)
- *10
- 「値差支援」は、既存燃料と水素、アンモニア等との価格差を国が15年間にわたり支援するもの。支援対象事業者は、その後10年間、事業を継続することが条件。「拠点整備支援」は、水素、アンモニア等の貯蔵・輸送インフラのうち、複数の利用事業者が共同で利用する共用設備(パイプラインや貯蔵タンクなど)の整備費を助成するもの。「長期脱炭素電源オークション」は、落札電源には、固定費水準の容量収入を原則20年間得られることとし、巨額の初期投資を要する脱炭素電源の整備に対して長期的な収入の予見可能性を付与するもの。
- *11
- 上限価格は、2026年度4,300円、その後2030年度まで「物価変動率+3%」ずつ上限価格は上昇。
- *12
- EU域外から輸入される特定の製品に対し、EU内と同等の炭素価格の負担を義務付ける制度(炭素関税)。