続:GX戦略は経済成長をもたらすか(その3)
一物多価の矛盾をもたらすETS
手塚 宏之
国際環境経済研究所主席研究員、JFEスチール 専門主監(地球環境)
前稿では先行して導入されているEU-ETSを例にして、ETSという仕組みが産業の上流部門に課される炭素価格を、下流部門やさらに最終的には消費者に価格転嫁していく仕組みが組み込まれていないため、強引に進めれば素材などエネルギー多消費産業のように、削減対策が困難で、かつ対策よるコストアップが不可避な産業上流部門の競争力・収益性を奪い、結果的に投資抑制・生産縮小を引き起こしていることを指摘した。引き続いて本稿では、ETSという制度が抱えるいまひとつの問題点について考えていきたい。
京都議定書に適合していたETS
ETSが抱えるいまひとつの本質的な問題とは、それがパリ協定下で「各国が期限を決めて最終的なカーボンニュートラルを目指す」という気候変動対策の取り組みと、非常に相性が悪く、不整合な制度となっているという問題である。
各国が自国(地域)内の主要なCO2排出事業者に排出枠上限を設定し、その中で削減が困難で排出枠が不足する事業者が、経済的な削減対策を持ち合わせていて超過達成できる事業者から余剰排出権を買って、自らの排出枠の義務を履行するというのが「Cap&Trade型排出権取引制度(ETS)」である。この制度の環境経済学的な本質は、限界削減費用(1トンのCO2を追加的に削減するためにかかるコスト)が低い事業者が最大限の対策を実施して、安価な余剰排出権を生み出してもらい、限界削減費用の高い事業者がそれを(自ら排出削減をするよりも安く)購入することで排出枠を順守できることで、社会全体で最低コストで所定の削減目標(排出枠)を達成するというものである。つまりETSは、安価な削減対策の選択肢を持つ事業者には、割り当てられた排出枠(Cap)以上に超過達成してもらい、一方安価な削減対策を持たない事業者は、自ら高コストな削減対策を行う代わりに、安価に削減を進められる事業者から排出権を買うことを通じて削減対策をスポンサーし、皆がより安く削減義務を満たす・・ということで、社会全体で「経済合理的」に削減対策を進めるための環境経済学上の政策手法なのである。
この仕組みは、2005年に京都議定書が発効し、それに合わせて同時期にEUでETSが施行された時点では、一定の合理性があった政策手法だった。京都議定書の第一約束期間では、EUは2008年から12年までの5年間に、EU全体で8%の排出削減を達成する義務を負っており、それを最小限のコストで実現する政策が求められていた。この時期のEUは、89年のベルリンの壁崩壊と93年のマーストリヒト条約発効(EU発足)に続き、2004年にはチェコ・ハンガリー・ポーランドなどの旧東欧諸国10か国が新たにEUに加わった直後である。そのEUでは、老朽化して非効率だった旧東欧共産圏の生産設備の近代化が課題となる中、省エネや燃料転換(旧式な石炭ベースのエネルギーから天然ガスへの転換等)による、「安価な排出削減対策」が潤沢に存在していたのである。つまり京都議定書実施のタイミングでは、ETS方式の「限界削減費用の安い対策から順番に実施していく」政策を導入することが、EU全体で掲げた8%の排出削減を最も安く進めるために、効率的かつ合理的な政策だったというわけである。旧西欧諸国から見ると、EU-ETS制度下で旧東欧事業者が超過削減枠の売却機会を与えられるということで、どのみち西側が資金支援せねばならない旧東欧諸国の生産設備の近代化投資の「資金調達・配分の手段」としても機能することになったのである。
ちなみに70年代のオイルショック以降、既に省エネ投資が進んでいた日本の場合は、京都議定書で負うことになった6%削減という義務を履行するにあたって、東欧圏のように、非効率な生産設備の更新といった安くて効率的な削減手段が残されていなかったため、高コストな対策を進めざるを得なくなり、いわば塗炭の苦しみにもがく中で、結局数兆円の国民負担をかけ、いわゆる京都メカニズムを使って海外から大量の排出枠を買うことを余儀なくされたのである。
パリ協定では機能しないETS
しかしこれが、2015年に京都議定書の後継として合意されたパリ協定の下では、全く話が違ってくるのである。世界190か国余りが合意したパリ協定下で、世界は温暖化を2℃以内(できれば1.5℃)に抑えることを目標とし、今世紀後半にはカーボンニュートラル(実質排出ゼロ)を目指すことになった。さらに2021年のCOP26@グラスゴーでは、気候変動対策に前のめりだった議長国イギリスのリードで、事実上目標が1.5℃に押し上げられ、世界全体の削減目標も2050年までにカーボンニュートラル、2030年排出45%削減(2010年比)という、極めて野心的な目標に上書きされた。この2030年45%削減、2050年ネットゼロ排出という期限付きの野心的な目標と、ETSという経済的手法により産業部門の排出削減を経済合理的かつ漸進的に進めていくという政策ツールの相性は、極めて悪いことが次第に顕在化してきている。
前述のようにETSは、安い削減対策を持つ事業者に精一杯頑張ってもらうインセンティブをつけることで、削減コストの高い事業者の負担を軽くして、社会全体の削減費用を最小化しながら国の削減目標を達成するという仕組みなのであり、前提条件として国家目標を、そこそこリーズナブルに達成できる削減手段・技術がETS対象産業の中に潤沢にあることに加え、その実施期間も、事業者の現実的な投資サイクルを踏まえ、技術の普及・実装に十分な期間を通して運用されていくことが前提となっている。ところが今から5年後の2030年に45%削減、25年後の2050年には、国全体でネットゼロ排出を達成することを削減目標とするといった野心的な政策を、このETSを使って進めようとすると、あらゆる分野で莫大な削減実績を急速に積み上げていくことが必要になり、ETS対象事業者全員に排出枠の急峻な縮小を課し、コストの多寡にかかわらず、全ての事業者が一斉に削減対策に取り組む必要が出てくる。国がパリ協定の下で野心的な目標を内外にコミットしている以上、設定されるETS下で設定される排出枠は、それが技術的・経済的に可能かどうかにかかわらず、厳しいものにならざるを得なくなり、実際EU-ETSでは対象事業全体で2030年までに、2005年比で62%もの排出削減を求めるといった、現実離れした排出枠を設定している。
限界削減費用が高いセクターの混在
ところで、一般的に大量排出を伴う素材産業や重工業などの、いわゆる削減が困難(Hard to Abate)事業者は、削減対策の限界削減費用が非常に高い。従って、理想的に機能しているETS制度の下では、そうした多排出事業者は、自からコストをかけて削減するよりも、手ごろなコストの削減対策に由来する他産業の余剰排出権を市場から安く購入することで、自らに割り当てられた排出枠を満たすことが合理的である。しかし2030年までといった短期間で、大幅な排出削減を進め、さらに全員が2050年に排出ネットゼロに到達するといった、「野心的な」パリ協定の目標に向かって、国全体で取り組む場合には、そうした大量排出事業者を、ETSの下で安い排出権購入によって免責にするといった悠長なことは言っていられなくなる。大量排出事業者が膨大な排出権を買えば、価格は高騰し、たちまち排出権は市場から消えてしますだろう。結局大量排出事業者でも非常に高いコストの対策を当初から自ら手を付けていくことが求められることになる。つまりパリ協定の「野心的な」目標を達成するために、ETS制度を政策手段として使おうとすると、政府はETSで対象事業者に割り当てる排出枠を、有無を言わさず急激に絞っていき、炭素価格を急ピッチで上昇させ、高コストな削減対策を実施させることを余儀なくされることになる。その際、前稿(その2)で指摘したようにETSには高い炭素価格を需要家に転嫁する仕組みがないため、結局事業者に生産を縮小(ないしは域外移転)していくインセンティブを与えることになる。これが現実にEU-ETSが引き起こしている問題なのである。
具体的な数字を見てみよう。例えばIEAが2023年に発表した「ネットゼロ・ロードマップ」*1では、先進国がパリ協定のネットゼロ目標達成に向けて社会が負担すべき炭素価格について、2030年時点で$140/t-CO2、2050年には$250/t-CO2と見積もられている。この2030年時点の炭素価格を円換算すると約22,000円と、非常にコストの高い対策を普及させる必要があることが示唆されている。実際、2026年9月時点のEU-ETSの排出権価格(炭素価格)は、85€(約15,000円前後)と、かなりこれに近い水準で推移している。繰り返し述べてきたようにEU-ETSには、この高い炭素価格を生産者が需要家に転嫁していく仕組みが欠けているため、価格転嫁が可能とされる電力部門以外では、投資回収の目途が立たないような高コストな削減投資は進まず、計画されていた大幅削減プロジェクトの中止や延期が相次いでいる上に、産業の域内生産縮小・海外移転が顕在化してきていることは前稿で指摘したとおりである。
それでは日本のGX-ETSの場合はどうなるのだろうか?
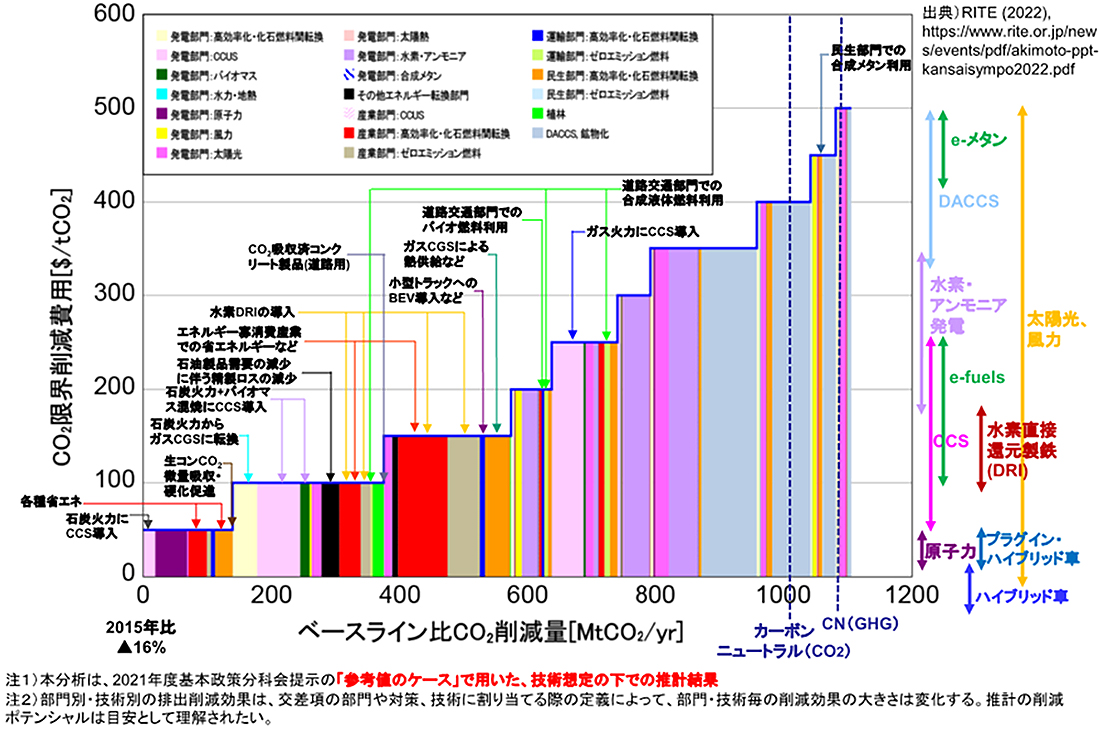
図1.日本の2050年の部門別・技術別排出削減のポテンシャル・コスト
出典:地球環境産業技術研究機構(RITE)資料「気候変動対策・政策のギャップの理解と今後の対策の展望」(虎ノ門ヒルズフォーラム2024年3月8日)
図1は、2050年にむけた日本の部門別・技術別排出削減ポテンシャル・コスト(限界削減費用)について、地球環境産業技術研究機構(RITE)が2024年に試算したチャートを示している。これはどれだけの炭素価格を課せば、日本全体でどれだけの削減量を積み上がるかを示したものだが、2050年に日本がネットゼロを達成するには、水素・アンモニアの大量利用はもとより、合成メタン、水素還元製鉄、大気中からのCO2分離回収・地中固定化(DACCS)技術といった、非常にコストの高い対策を総動員していく必要があり、その限界削減費用(ネットゼロを実現する炭素価格)は$500/t-CO2と、先のIEAの23年の試算よりもかなり高く見積もられている。また2030年45%削減についても、日本の総排出量を6億トン前後に抑えるためには、水素還元製鉄やバイオ燃料の利用、CO2吸収済コンクリートの道路舗装での大量活用など、いまだ商業化されていない技術を全面的に実装していく必要があることになる。仮にそれが技術的に実現できるとしても、限界削減費用は$150~200/t-CO2と見積もられていて、少なくとも2~3万円の炭素価格が必要となる(ちなみにこのRITEのチャートは、2050年時点までに研究開発が進み、実用化されるとみられる革新技術と2050年の時点の実装コストを前提にして示されており、そもそも2050年の時点でそうした革新技術が、ここに示したようなコストで商業化されているという保証はない)。
GX-ETSが抱えた矛盾
日本が今年度から本格稼働させた排出権取引制度GX-ETSでは、2030年にむけた排出権の最低・最高価格の幅が規定されていて、当初2026年に1,700円~3,400円/t-CO2のレンジから始め、毎年のインフレ率を加味して2030年に1,913円~4,840円/t-CO2の範囲になることが見込まれている*2。そもそも昨年末の政府審議会で提案された排出権の最低価格1,700円は、省エネによる排出削減対策をベースにしたJ-クレジット価格を目安としたとされており、上限価格の3,400円は、石炭から天然ガスへの燃料転換コストを参考にして設定したとされている。これは図1の限界削減費用のチャートで一番左側にある、省エネやCCSつき石炭火力で示されている限界削減費用約$50の対策よりも、さらに安い炭素価格で実現できる~つまり手の付けやすい対策を積み上げることを前提としているのである。
GX-ETSにおける炭素価格の水準が、当面現実的な対応が可能な省エネ・燃料転換の水準に収まり、さらに個々の事業者にベンチマークやグランドファザリングで技術的・経済的に対応可能とされる排出枠が設定されたうえで、それをベースにした事業者への排出権の無償配賦も担保されている限り、現下の日本のGX-ETSがEU-ETSの轍を踏んで、参加事業者を軒並み生産縮小に追い込むといった深刻な事態を招くリスクは小さいように思われる。その意味でGX-ETSはETSという「パリ協定と親和しがたい政策ツール」を用いながらも、EUのように野心的な目標をこの制度の中で達成することをトップダウンで求めないことで、「経済成長を阻害しないETS」とすることが制度上織り込まれていると見てよいだろう*3。
ではGX-ETSの対象となっている、日本の産業界の排出削減対策の実際の取り組みがどうなっているのかを見ると、その実態はGX-ETSとは独立した形で、鉄鋼・化学・セメントなどの削減対策が困難な、いわゆるHard to Abateな産業について、総額20兆円にのぼる日本政府GX移行債を財源に、革新的な削減技術の開発・実用化・実装の支援を行うことで、非常に高コストな削減対策も今から順次導入していくという政策が並行して進められている*4。例えば鉄鋼セクターでは、既にJFEスチールが約3,300億円、日本製鉄が8,700億円にのぼる「超革新電炉」の投資により、高炉を代替する生産プロセス転換に踏み出すことを決めており、また化学・エネルギー産業でも、水素関連インフラ投資やサステナブル航空燃料(SAF)への投資といった、限界削減費用が極めて高い対策の実施に踏み切る動きが出てきている。ここで問題となるのは、こうしたHard to Abate産業が手を付け始めた対策の限界削減費用が、政府の投資支援を前提とした上でも、GX-ETSが規定している排出権価格(炭素価格)の範囲と比べて桁違いに高いという極めて不都合な事実である。
高い削減コストの回収予見性確保の仕組み
実際日本の鉄鋼各社は、従前は技術的に可能でもコストが高くて実行されなかったような限界削減費用の高い削減対策に手を付けはじめており、そこから生み出される「削減実績量」*5を、特定鋼材に「排出削減価値」として付与した「GXスチール」*6を、「環境プレミアム」を乗せて販売開始している。これはまさに炭素価格を製品に転嫁する仕組みであり、2030年前後に稼働を予定する超革新電気炉による「GXスチール」の供給拡大にむけて、初期市場を創出していく取り組みなのである。手ごろなコストの削減対策を持たない鉄鋼産業において、高いコストをかけて実現した「排出削減実績」という「環境価値=炭素価格」を、鋼材製品に転嫁したGXスチールとして販売し、顧客にその削減対策のコストを追加的に負担してもらい、いわば削減投資をスポンサーしてもらうということで、ETSでは担保されない「炭素価格の製品転嫁」を実現するための取り組みともいえよう。こうした炭素価格の製品転嫁が担保される「グリーン製品市場の創出」が見えてこない限り、今後Hard to Abate産業において大幅なコストアップを伴う排出削減対策は投資回収の予見性が立たなくなり、資金調達を含めてその実現性が失われることになってしまう。
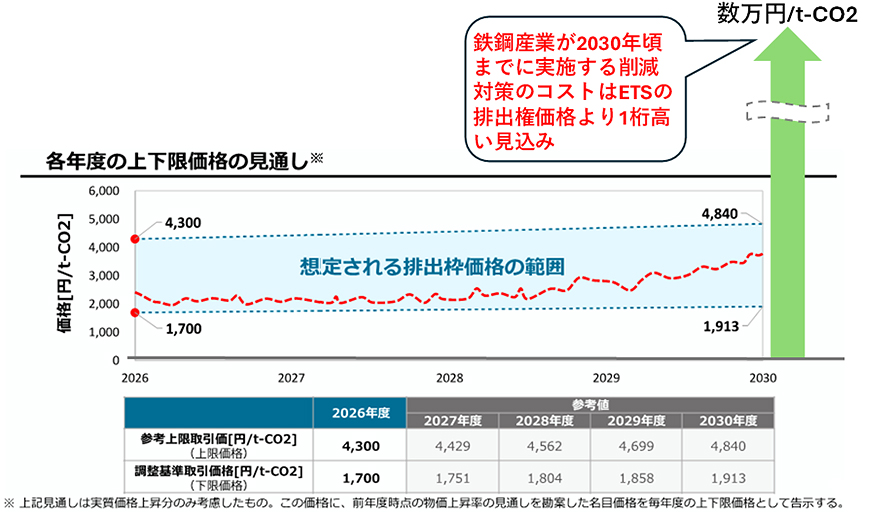
図2.GX-ETSの排出権価格上下限想定と鉄鋼産業の限界削減費用
出典:「排出権取引制度における上下限価格の水準(案)」産業審・排出量取引委員会2025年12月19日資料に鉄鋼産業の限界削減費用を追記
問題は、このようにGX-ETSとは無関係に進められているHard to Abate産業の進める排出削減対策が必要とする炭素価格の水準が、当面2030年までGX-ETSが想定している炭素価格(=排出権価格)の水準(約2,000円~5,000円)に比べて桁違いに高いものになるということである。図2に示したように、現在鉄鋼各社が環境価値(=削減コスト)としてGXスチールに上乗せしているプレミアム(=炭素価格)は、生産コストにかかわる各社の営業機密であり、公表されていないが、少なくとも数万円/t-CO2のオーダーになっていると見られている。一方で数千億円規模の大規模な設備投資(CAPEX)*7と、電力の外部購入拡大*8や高品位スクラップ・輸入還元鉄の利用等による運転費用(OPEX)が上昇する結果、大幅なコストアップが見込まれる革新電炉プロセスを導入して、量産する計画のGXスチールでは、現状よりもさらに大きな環境プレミアム=炭素価格の転嫁が必要となる。こうしたGX製品のコストアップの事情は、鉄鋼セクターだけに限らない。大幅な排出削減を実現する次世代航空燃料(SAF)や、e-メタンなどの合成燃料、化学プラントにCCSを組み合わせたカーボンリサイクル素材など、多くのHard to Abate産業の限界削減費用は、図1にも示されているようにCO2トン当たり数万円を超えてくる。つまりそうした産業では、顧客に提供される低・脱炭素製品にCO2トンあたり数万円の炭素価格を確実に転嫁していくことが、大規模なGX投資を実行する上での必要条件となっているのである。
一物多価の炭素価格が混在するGX-ETS
ところが日本のGX戦略が進めるGX-ETSでは、2030年までの排出権価格(=炭素価格)が上限価格で4840円と見込まれ、排出権が5千円以下の水準で取引されることになっている。例えば国内でGX-ETSに参加しながら、自らのScope1排出削減努力をしている機械メーカーの立場から見ると、仮に自社の排出量が排出枠を超過した場合、最大5千円の排出権を買って、枠の順守に充てることができるわけだが、一方で機械製造のために購入する鋼材のScope3排出を抑えるために、GXスチールを購入すると、一桁高いCO2トン当たり数万円の炭素価格を負担しなければならないことになる。逆に高い削減費用の対策を進める中で、必要十分な環境プレミアムを製品転嫁する必要のある、鉄鋼のようなHard to Abate産業から見ると、鋼材需要家が直面している5千円以下というGX-ETSの「安い排出権」の存在は、それより一桁高い炭素価格を求めるGXスチールの販売の障害となる恐れがある。しかもそうしたGX製品に転嫁される炭素価格の水準は、削減対策技術や限界削減費用が異なる、化学やセメントなど、それぞれの産業分野毎に、異なったものになってくることになる。
このように現在の日本のGX戦略は、GX-ETSによる排出権の市場価格とは全く異なる、複数の炭素価格が混在する中で進められていくことになる。これはCO2を1トン下げるという同じ環境価値に対して、全く異なる水準の複数の価格がついていくことを意味している。この市場における1物多価の炭素価格の混在は、パリ協定の野心的なスケジュールと急峻な削減目標の下で、限界削減費用が大きく異なる産業セクターが、同時並行的に削減活動を進める施策をとっていく場合に、必然的におきてくる矛盾なのである。繰り返しになるが、本来、ETSという市場取引で決まる「単一の炭素価格」を前提とした経済合理的な政策ツールの下では、限界削減費用の高い事業者は、市場で取引される安い排出権を購入することで、自らの排出削減義務を果たすことが許されるはずなのである。そしてその安い排出権価格=単一の炭素価格が、各事業者の製品に転嫁され、社会全体で広く薄く負担して、最小コストで所定の削減目標を達成するというのがETSの本質的価値だったはずである。それが、限界削減費用の全く異なる産業セクターが、同じGX-ETS市場の中に共存して排出枠を順守しながら、同時並行で異なる(非常に高い)限界削減費用の削減対策を進め、それぞれ異なる炭素価格を負担し、それを製品に転嫁していくという目下の仕組みは、大いなる矛盾をはらんでいることになる。
それでは日本のGX戦略と、その下で進められることになっているGX-ETSは、今後どう運用されていくべきか?以上述べてきたような矛盾に、どう対処しながら、経済成長と気候変動対策を同時実現していくことができるか、その難題について、次稿で論じていくことにする。
脚注
- *1
- https://www.iea.org/reports/net-zero-by-2050
- *2
- https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/007_03_00.pdf
- *3
- これはあくまで「当面」の評価であり、2031年以降のGX-ETSの次のフェーズで、排出枠の設定や排出権価格の上下限の設定がどうなるかによって、GX-ETSも日本経済の成長を阻害し、リーケージをもたらす可能性は否定できないため、産業の実態を踏まえた継続的な政策議論が極めて重要になってくる。
- *4
- GX-ETSでは2028年から化石燃料賦課金の導入が、また2033年以降が電力部門における無償配賦の縮減と有償オークションへの移行が予定されていて、それが20兆円にのぼるGX経済移行債の償還財源としてGX推進法に規定されている。これはとりもなおさず日本でもEU-ETSと同様に電力部門に対して炭素価格の転嫁が始まることを意味しており、低炭素電源のコスト低下が期待通り進まなければ、そのコスト転嫁によって社会全体の負担増を招く恐れがある。
- *5
- GX投資については政府からGX移行債による投資補助金が拠出されるが、補助率は投資額の3分の1であり、公的補助50%の欧州と比べて小さくなっている。本稿ではGXスチールのコストアップはこの補助金の支援効果を踏まえたうえでのものを示している。
- *6
- 高炉を電気炉に代替した鉄鋼生産では、電気炉が新たに大量の電力を使うだけでなく、従来の高炉から派生する副生ガスを使った自家発電電力も失われることになり、製鉄所全体で見ると外部購入電力拡大のダブルペナルティが発生する。
- *7
- GX投資については政府からGX移行債による投資補助金が拠出されるが、補助率は投資額の3分の1であり、公的補助50%の欧州と比べて小さくなっている。本稿ではGXスチールのコストアップはこの補助金の支援効果を踏まえたうえでのものを示している。
- *8
- 高炉を電気炉に代替した鉄鋼生産では、電気炉が新たに大量の電力を使うだけでなく、従来の高炉から派生する副生ガスを使った自家発電電力も失われることになり、製鉄所全体で見ると外部購入電力拡大のダブルペナルティが発生する。